27 de julio de 2026
Resumen del informe:
La tasa de morosidad en la cartera de Pepper Advantage en el Reino Unido durante el segundo trimestre de 2026 se redujo un 2,5 %, revirtiendo así el aumento registrado en el primer trimestre. Los rechazos de domiciliaciones bancarias —una forma de impago de la hipoteca— descendieron un 9,6 % en el segundo trimestre, tras un aumento del 17,1 % en el primer trimestre. Esta mejora en nuestra cartera es una señal positiva de la resiliencia de los propietarios de viviendas del Reino Unido ante la renovada incertidumbre económica y las presiones inflacionistas.
Este informe es el último de una serie que hace un seguimiento de los datos hipotecarios de la cartera británica de Pepper Advantage, compuesta por más de 100.000 hipotecas residenciales.
Es importante señalar que nuestra cartera tiene una mayor composición de prestatarios que reúnen los requisitos para recibir ayudas en función de sus necesidades y, por lo tanto, es más probable que se vean gravemente afectados por las presiones del coste de la vida que el mercado hipotecario británico en general. Nuestros datos reflejan esta concentración.
La morosidad total en el Reino Unido desciende un 2,5 %, revirtiendo el aumento registrado en el primer trimestre
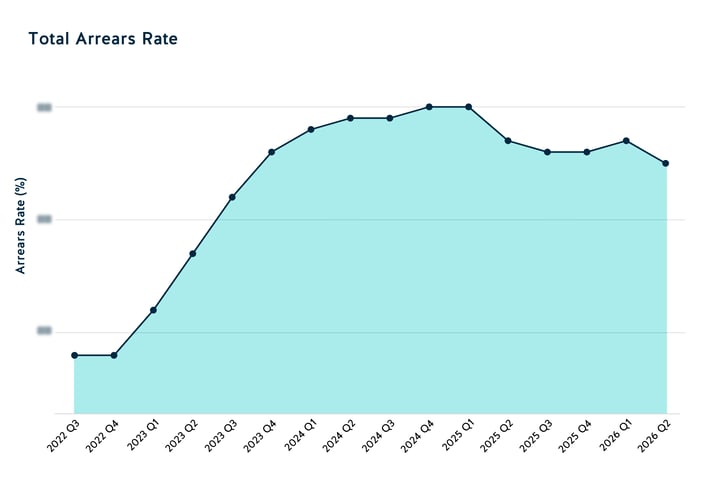
La tasa de morosidad hipotecaria de Pepper Advantage en el Reino Unido descendió un 2,5 % en el segundo trimestre, revirtiendo el aumento del 2,1 % registrado en el primer trimestre (figura 1). El deterioro observado en el primer trimestre supuso el primer retroceso de la cartera desde 2024 y se produjo en paralelo a la reaparición de las presiones inflacionistas tras el conflicto con Irán que comenzó en marzo. La posterior recuperación del segundo trimestre sugiere una estabilización en los niveles de morosidad, aunque la durabilidad de esta mejora requiere un seguimiento más detallado.
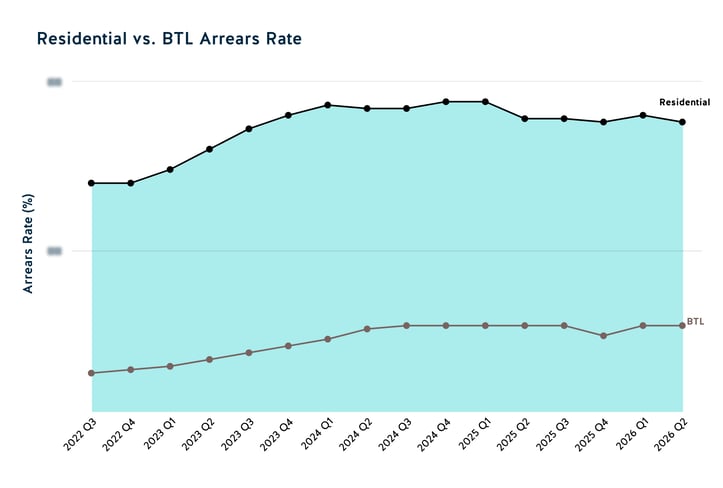
La tasa de morosidad de la vivienda descendió un 2,4 % en el segundo trimestre, mientras que la tasa de morosidad de las hipotecas para inversión inmobiliaria (BTL) registró una variación del 0,0 %, algo inédito en este informe (figura 2). Sin embargo, aunque la tasa de morosidad de las hipotecas de inversión inmobiliaria no aumentó en el segundo trimestre, esto representa más una pausa que un alivio, dado el incremento del 12,3 % registrado en el primer trimestre. La ausencia de mejoras indica que los propietarios de inmuebles de inversión siguen enfrentándose a importantes dificultades. Las presiones financieras y normativas combinadas siguen lastrando este segmento de la cartera, lo que sugiere que el mercado de la inversión inmobiliaria sigue siendo frágil, ya que continúa experimentando cambios sistemáticos.
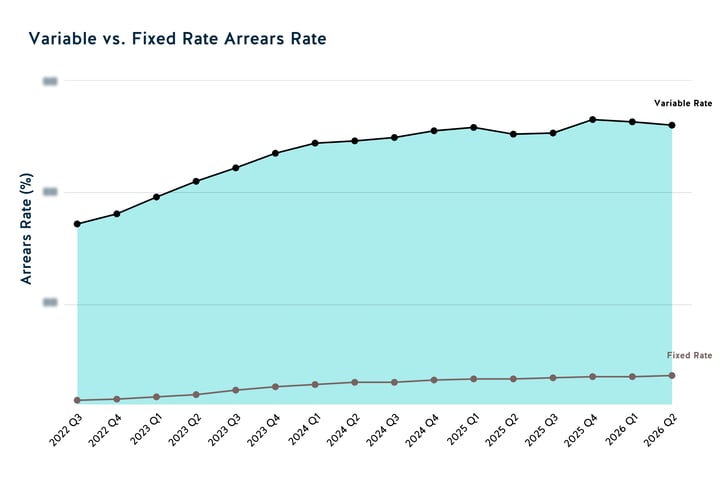
La tasa de morosidad de las hipotecas a tipo fijo creció un 2,6 % en el segundo trimestre, mientras que las hipotecas a tipo variable registraron un descenso del 1,2 %. Es importante destacar que la tasa de morosidad absoluta de las hipotecas a tipo fijo sigue siendo notablemente inferior a la de las hipotecas a tipo variable (figura 3).
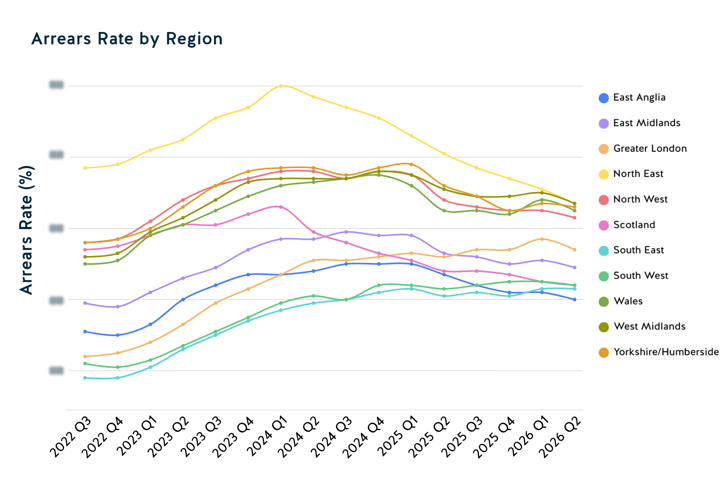
Todas las regiones del Reino Unido región[1] registró un descenso en su tasa de morosidad en el segundo trimestre de 2026, que osciló entre el -5,0 % en el noreste y el -0,7 % en el sureste (figura 4).
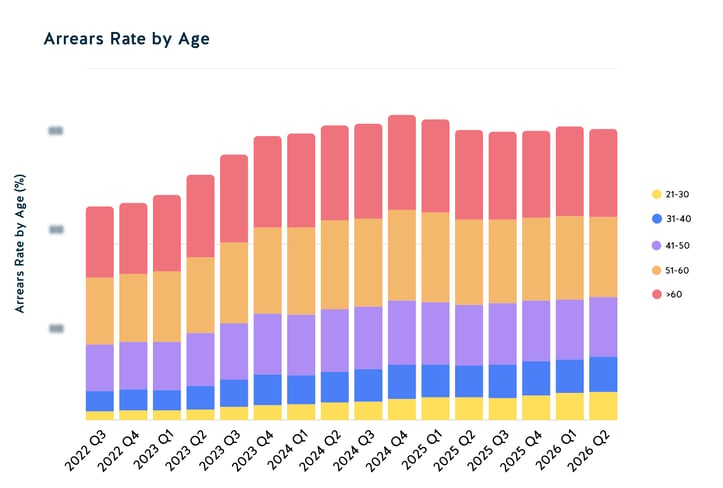
El análisis de los datos sobre morosidad por edades muestra que la tasa de morosidad ha descendido en los grupos de mayor edad (mayores de 41 años), mientras que los dos grupos de edad más jóvenes registraron aumentos del 4,1 % y el 3,8 %, respectivamente (figura 5).
Los impagos se reducen un 9,6 %
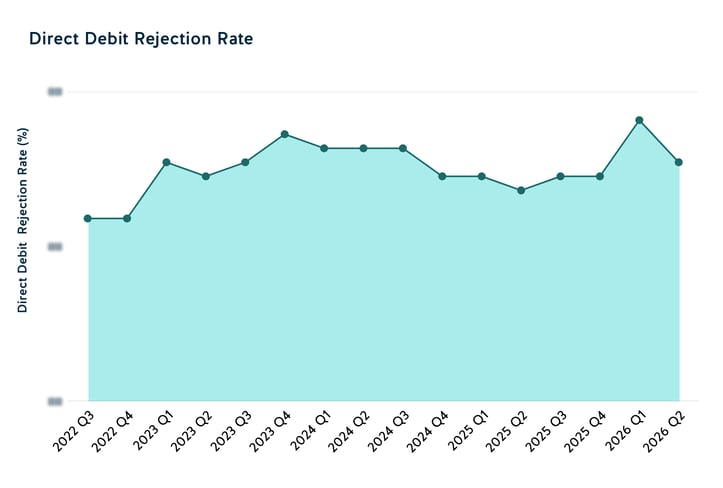
La tasa de rechazos de domiciliaciones bancarias (DDR), una forma de impago hipotecario y un indicador adelantado del estado de la cartera, descendió un 9,6 % en el segundo trimestre (figura 6). Aunque los DDR suelen disminuir en el segundo trimestre tras un repunte posterior a las vacaciones, tanto el aumento del 17,1 % en el primer trimestre como el descenso del 9,6 % en el segundo trimestre fueron más pronunciados de lo habitual. Un notable repunte en marzo, seguido de una fuerte caída en abril, sugiere que la presión financiera a la que se enfrentaban los clientes se alivió en cierta medida en abril.
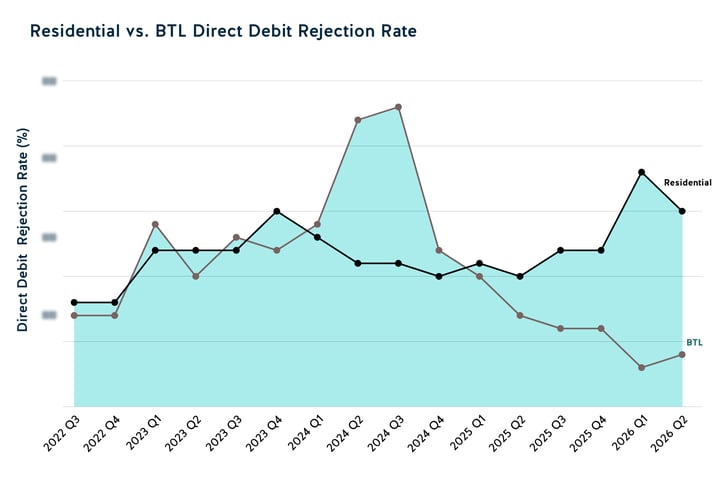
La tasa de impagos en nuestra cartera de hipotecas residenciales se redujo un 11,1 % en el segundo trimestre, mientras que los DDR de las hipotecas de inversión inmobiliaria registraron un modesto aumento del 1,7 %. La tasa de impagos descendió un 9,6 % en las hipotecas de tipo fijo y un 8,0 % en las de tipo variable (figuras 7 y 8).
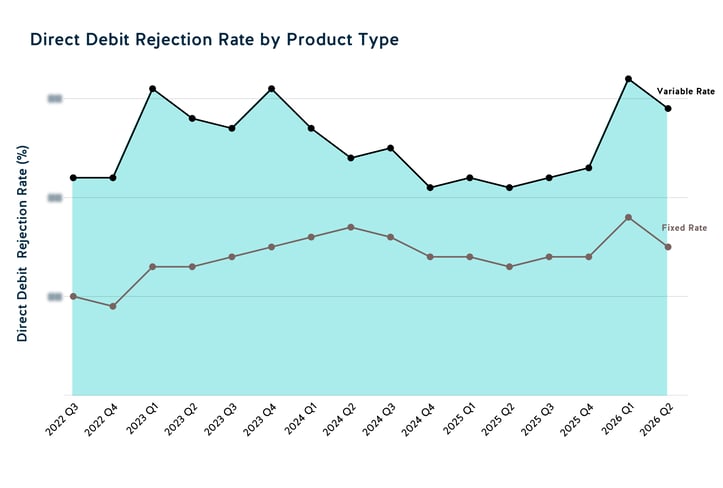
Las tendencias en los retrasos en los pagos concuerdan con los indicadores económicos generales y los reflejan. El IPCH se moderó ligeramente, pasando del 3,4 % en marzo al 3,0 % en abril y mayo, antes de descender al 2,8 % en junio. Además, el límite máximo del precio de la energía se redujo un 7 % a partir del 1 de abril de 2026, fijándose en 1.641 libras esterlinas anuales para un hogar típico con doble suministro de combustible que paga mediante domiciliación bancaria. Aunque el descenso del segundo trimestre es bienvenido, seguimos vigilando esta parte de nuestra cartera con cautela, a la luz de las nuevas presiones sobre los precios, incluido el aumento del IPCH hasta el 3,1 % en julio.
Las nuevas concesiones registran un ligero descenso en el segundo trimestre
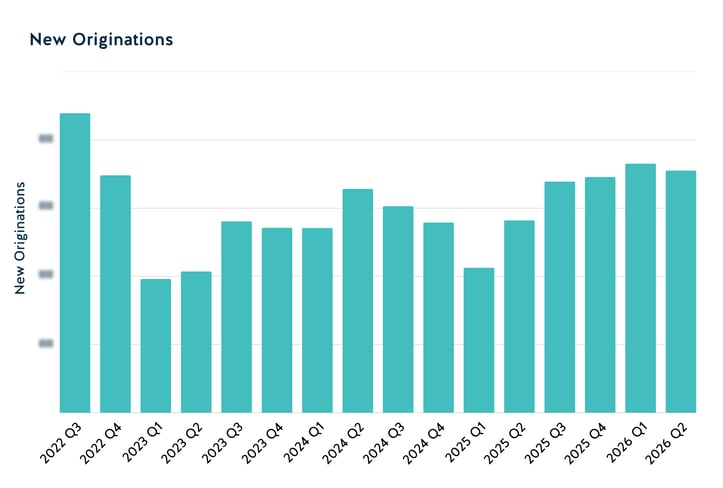
Pepper Advantage gestiona la captación orgánica de más de 10 entidades originadoras del Reino Unido, el 80 % de las cuales se financian a través de los mercados de capitales. Las nuevas captaciones disminuyeron un 2,8 % a lo largo del segundo trimestre, debido principalmente a un fuerte descenso registrado en abril. Posteriormente, las operaciones de originación repuntaron durante el resto del trimestre, especialmente en junio, y finalmente el segundo trimestre cerró solo ligeramente por debajo del nivel registrado en el primero. De cara al futuro, la cartera de operaciones previstas para el tercer trimestre parece estar, en líneas generales, en consonancia con los volúmenes totales observados en el segundo trimestre, y la demanda se ha mantenido relativamente estable hasta la fecha. Sin embargo, esta demanda es sensible a los cambios en el panorama macroeconómico y podría deteriorarse si empeoran las perspectivas económicas generales del Reino Unido.
Una recuperación frágil
El repunte de nuestra cartera en el segundo trimestre se produce tras un comienzo de año preocupante. El deterioro registrado en el primer trimestre —el primer retroceso de la cartera desde el cuarto trimestre de 2024— coincidió con fuertes perturbaciones externas: los mercados energéticos se tensaron considerablemente en marzo y la inflación repuntó ligeramente a medida que aumentaban las tensiones geopolíticas.
El segundo trimestre presenta un panorama diferente. La moderación de la inflación, la caída del 7 % en los costes energéticos desde abril y el consiguiente descenso de los rechazos de domiciliaciones bancarias apuntan a un alivio, al menos temporal, de la presión sobre las finanzas de los hogares. Esta mejora es bienvenida, pero su sostenibilidad sigue siendo una incógnita. El repunte del IPCH en julio hasta el 3,1 % indica que las presiones sobre los precios no se han extinguido por completo de cara al tercer trimestre, y las perspectivas a medio plazo para las finanzas de los prestatarios siguen siendo inciertas, ya que los precios del petróleo han vuelto a superar los 100 dólares por barril antes de la publicación de este informe.
Nuestra cartera inicia el tercer trimestre tras haber revertido el deterioro registrado en el primer trimestre, lo cual es una buena noticia. Sin embargo, el contexto económico general sigue siendo inestable. La inflación, aunque se está moderando, no se ha frenado por completo, y las tensiones geopolíticas siguen generando incertidumbre en torno a los costes energéticos y a la estabilidad general de los precios. Seguimos vigilando de cerca nuestra cartera para evaluar cómo las diferentes categorías de prestatarios se enfrentan a un panorama cada vez más inestable.
Si desea más información, póngase en contacto con nosotros aquí.
¿Por qué Pepper Advantage?
Pepper Advantage es una empresa global de inteligencia crediticia que ofrece una serie de servicios de gestión de crédito y basados en datos a través de una plataforma tecnológica que abarca Asia, Europa y el Reino Unido. La empresa opera en múltiples clases de activos, incluidas hipotecas residenciales y comerciales, bienes inmuebles, préstamos a pymes, financiación y arrendamiento de activos, préstamos para automóviles y consumo, tarjetas de crédito, financiación minorista y BNPL, además de ofrecer una serie de servicios externalizados de apoyo operativo a clientes financieros y no financieros. Ayuda a inversores, instituciones financieras, fintechs y bancos a gestionar sus carteras de crédito, reduciendo el coste y las complejidades de los sistemas y apoyando nuevos préstamos no bancarios, con especial atención a los clientes cuyos clientes están desatendidos por los principales prestamistas tradicionales.
La plataforma Credit Intelligence de Pepper Advantage transforma los datos y análisis globales en tiempo real en información valiosa, para que pueda tomar decisiones basadas en conocimientos que beneficien a su negocio y a la experiencia financiera de sus clientes.
Para obtener más información sobre Pepper Advantage y nuestra plataforma Credit Intelligence, haga clic aquí.
Descargo de responsabilidad
El material contenido en este artículo (el "Material") ha sido preparado por Pepper Advantage Technologies Limited ("Pepper").
No se ofrece ni se ofrecerá ninguna declaración o garantía, expresa o implícita, con respecto a la exactitud, exhaustividad utilidad o comerciabilidad del Material o su idoneidad para un fin determinado o con respecto a la exactitud de los supuestos o el resultado o la idoneidad de los parámetros utilizados en el cálculo de las proyecciones o estimaciones establecidas en el presente documento o la correlación de los datos con el rendimiento real o esperado y las características de cualquier transacción y ninguna responsabilidad es o será aceptada por Pepper o cualquiera de sus filiales o empresas asociadas o cualquiera de sus respectivos directores, funcionarios, empleados o agentes en relación con el mismo. Cualquier uso del Material por parte del Destinatario para cualquier fin será por cuenta y riesgo del Destinatario.
Este Material puede utilizar información que no ha sido verificada de forma independiente y puede incluir la procedente de fuentes públicas y de terceros (incluidos datos de mercado y del sector). Además, este Material puede contener declaraciones, estimaciones, previsiones y proyecciones a futuro que pueden verse afectadas por suposiciones, expectativas y estimaciones inexactas y por riesgos e incertidumbres conocidos o desconocidos, son de carácter predictivo e inherentemente especulativos y pueden o no lograrse o resultar correctos. El Destinatario no debe confiar en dichas declaraciones.
Al aceptar el Material, el Destinatario reconoce que (a) Pepper no está en el negocio de proporcionar asesoramiento, incluyendo asesoramiento legal, fiscal o contable, (b) puede haber riesgos financieros, legales, fiscales o contables asociados con cualquier transacción, (c) buscará el asesoramiento de asesores con la experiencia adecuada para evaluar los riesgos pertinentes y determinar de forma independiente, sin depender de Pepper, los riesgos económicos y los méritos de cualquier transacción y que es capaz de asumir dichos riesgos y que (d) nada de lo aquí contenido constituirá la base de o será invocado en relación con cualquier contrato o compromiso de cualquier tipo y ni Pepper ni ninguno de sus agentes aceptan responsabilidad por cualquier pérdida que surja, ya sea directa o consecuente, de, relacionada con o en conexión con cualquier uso del Material o que de otro modo surja en relación con el mismo.
Su recepción y uso del Material constituye la notificación y aceptación de lo anterior.