28 de abril de 2026
Resumen del informe:
La morosidad en la cartera británica de Pepper Advantage durante el primer trimestre aumentó por primera vez desde el cuarto trimestre de 2024. La tasa de morosidad creció un 2,1 % en comparación con el cuarto trimestre de 2025, lo que indica que los elevados tipos de interés, las renovadas presiones sobre el coste de la vida y la incertidumbre económica general están afectando a los propietarios de viviendas del Reino Unido. Se observó esta presión tanto en las hipotecas residenciales como en las destinadas a la compra para alquilar (BTL). Sin embargo, las nuevas concesiones crecieron un 5,7 %, con una demanda que se fue fortaleciendo progresivamente a lo largo del trimestre. Los rechazos de domiciliaciones bancarias —una forma de impago hipotecario— aumentaron un 17,1 % durante el periodo.
Este informe es el último de una serie que hace un seguimiento de los datos hipotecarios de la cartera británica de Pepper Advantage, compuesta por más de 100.000 hipotecas residenciales.
Es importante señalar que nuestra cartera tiene una mayor composición de prestatarios que reúnen los requisitos para recibir ayudas en función de sus necesidades y, por lo tanto, es más probable que se vean gravemente afectados por las presiones del coste de la vida que el mercado hipotecario británico en general. Nuestros datos reflejan esta concentración.
La deuda total en el Reino Unido crece un 2,1 % en el primer trimestre
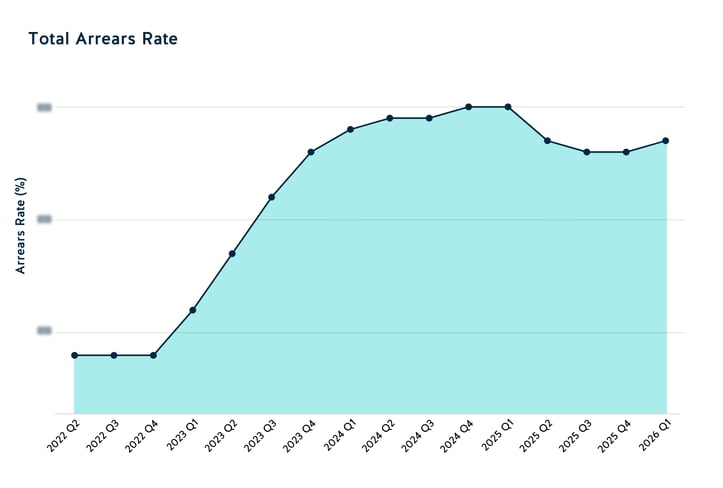
Los impagos en las carteras hipotecarias de Pepper Advantage en el Reino Unido aumentaron un 2,1 % en el primer trimestre, lo que supone el primer deterioro de nuestra cartera desde el cuarto trimestre de 2024 (figura 1). Este dato resulta especialmente significativo teniendo en cuenta el perfil de nuestra cartera y sugiere que el resurgimiento de las presiones inflacionistas ha tenido un impacto en la resiliencia financiera de los hogares.
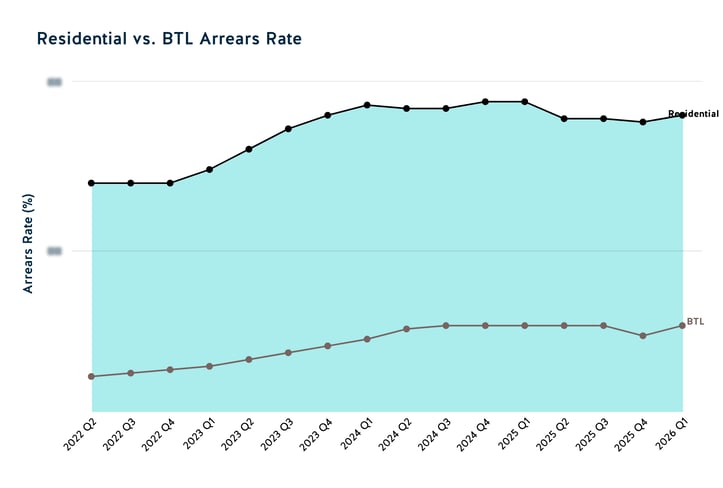
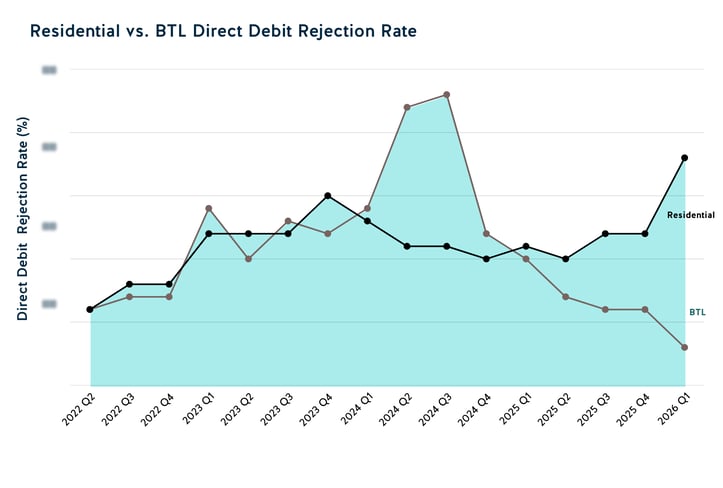
La tasa de morosidad de las hipotecas residenciales aumentó un 2,0 %, mientras que la de las hipotecas para alquiler (BTL) se incrementó un 12,3 % (figura 2). El aumento en el segmento BTL fue más pronunciado, lo que indica que las presiones financieras y normativas combinadas están afectando a los propietarios del Reino Unido al comenzar el nuevo año.
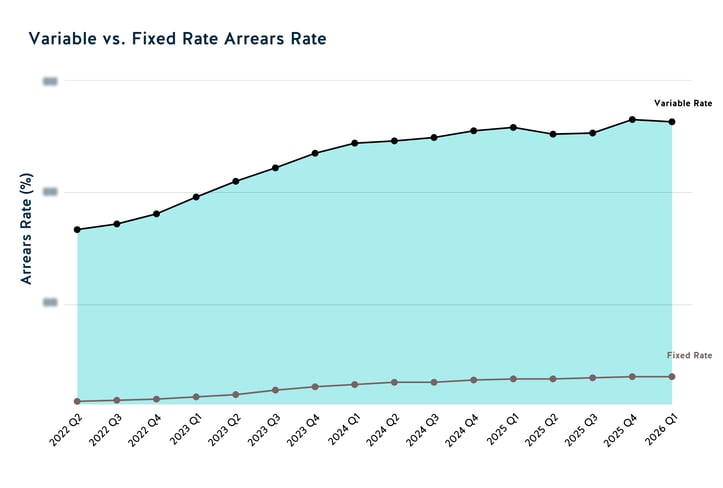
La tasa de morosidad de las hipotecas a tipo fijo aumentó un 1,1 % en el primer trimestre de 2026, mientras que la de las hipotecas a tipo variable se mantuvo prácticamente estable, registrando un descenso insignificante del -0,6 % (figura 3).
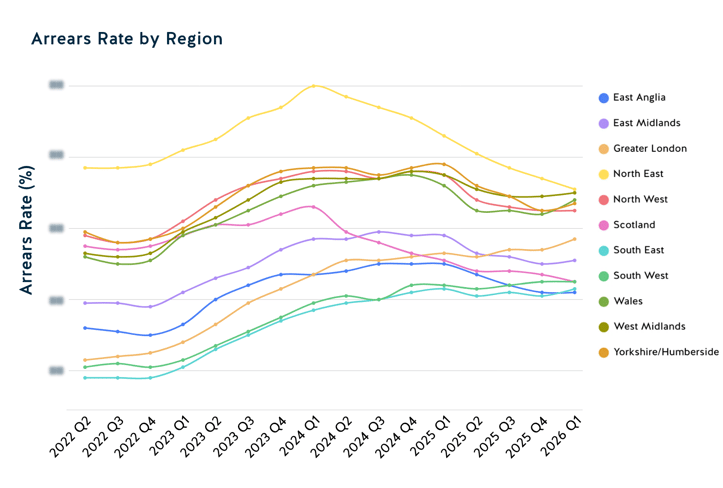
En el primer trimestre, todaslas regiones del ReinoUnido¹ registraron un aumento trimestral en su tasa de morosidad, excepto East Anglia (-0,8 %), el Noreste (-2,7 %) y Escocia (-3,0 %). Las cifras oscilan entre un aumento del 3,1 % tanto en el Gran Londres como en el Sudeste y un 0,6 % en el Suroeste (figura 4).
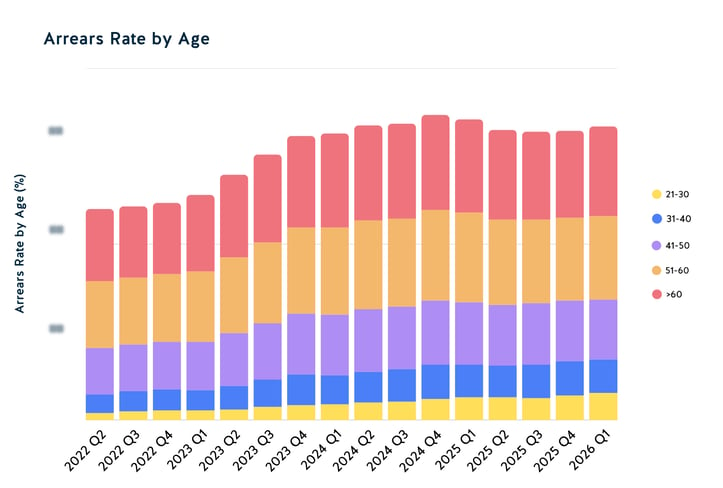
El análisis de los datos sobre impagos por edades muestra que la tasa de impagos ha aumentado en los grupos de edad más jóvenes y más mayores. Los titulares de hipotecas de entre 21 y 30 años, aunque constituyen un grupo reducido, han visto cómo su tasa de morosidad se disparaba un 11,8 %, lo que indica que la presión financiera para la Generación Z es más aguda a medida que nos adentramos en 2026. Esto contrasta con una tasa de crecimiento del 0,2 % para las personas de entre 51 y 60 años y del 3,0 % para las mayores de 61 años.
Los prestatarios de entre 31 y 40 años y de entre 41 y 50 años registraron una disminución de sus índices de morosidad del 2,9 % y del 2,2 %, respectivamente (figura 5).
Los impagos se disparan un 17,1 %
Los rechazos de domiciliaciones bancarias (DDR), una forma de impago hipotecario y un indicador adelantado del estado de la cartera, aumentaron un 17,1 % en el primer trimestre de 2026 (figura 6). Aunque es habitual que se produzca un aumento de los impagos en época de fiestas, en este caso se trata de un repunte más acusado de lo habitual, impulsado por un notable aumento registrado en marzo.
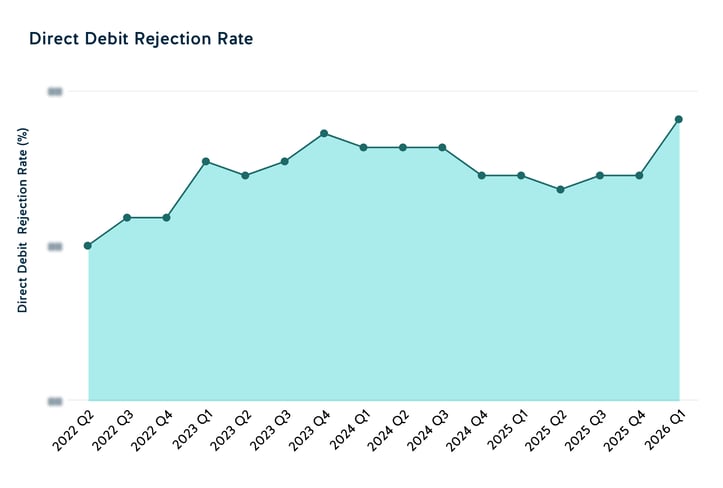
El aumento registrado en marzo concuerda con un deterioro económico más generalizado durante ese mismo periodo. El CPIH subió al 3,4 % en los doce meses hasta marzo de 2026, frente al 3,2 % registrado en febrero, según la Oficina Nacional de Estadística. Dado que el conflicto en Irán ejerce una presión al alza sobre los costes energéticos, las condiciones que contribuyeron a contener los DDR a lo largo del año pasado
se están volviendo menos favorables y los datos apuntan a los efectos de un entorno económico cambiante. Queda por ver si este cambio se mantendrá en el segundo trimestre o si se limitará al mes de marzo.
La tasa de impagos aumentó o se mantuvo estable en todos los segmentos de nuestra cartera durante el primer trimestre, excepto en el segmento BTL, que registró un descenso del 12,3 %, y en el grupo de prestatarios más jóvenes (figuras 7-10).
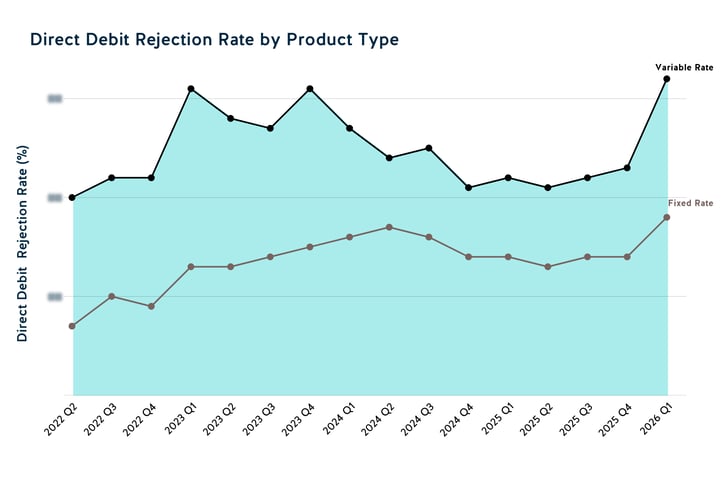
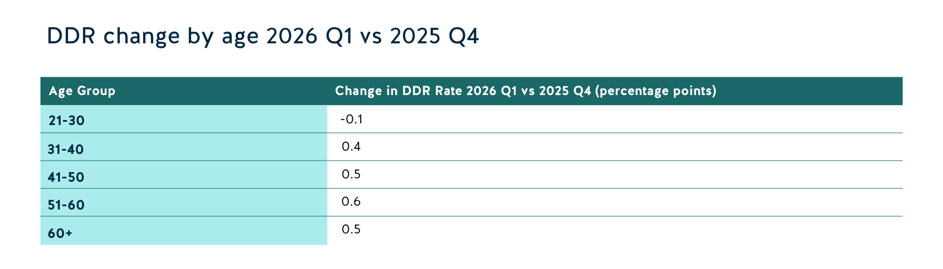
La magnitud y el alcance del aumento de los impagos registrado en marzo diferencian a este trimestre de las pautas estacionales habituales. Los datos del DDR del segundo trimestre serán la primera prueba significativa para determinar si este repunte es una reacción temporal a las presiones macroeconómicas emergentes o el inicio de una tendencia más sostenida.
Las nuevas concesiones de préstamos crecen a un ritmo constante a pesar de un comienzo lento
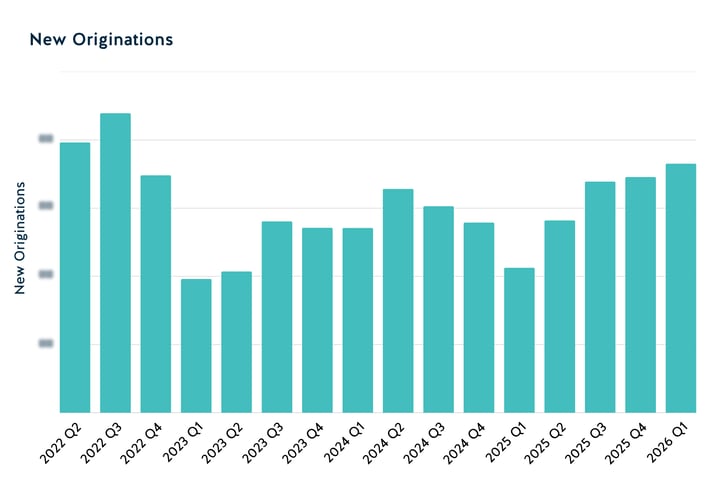
Pepper Advantage gestiona la captación de préstamos hipotecarios de tipo orgánico para más de 10 entidades de captación del Reino Unido, el 80 % de las cuales se financian mediante los mercados de capitales. La captación de nuevos préstamos creció un 5,7 % en el primer trimestre, con una aceleración del crecimiento en febrero y marzo tras un enero más lento. La cartera de proyectos de captación parece mantenerse estable de cara al segundo trimestre, respaldada por una demanda estable. Sin embargo, esta demanda es sensible a los cambios en las perspectivas macroeconómicas y podría deteriorarse a medida que los efectos de la guerra en Irán afecten a nuestra cartera.
Un «si» muy grande
El aumento del 2,1 % en la morosidad durante el primer trimestre supone el primer deterioro de nuestra cartera desde el cuarto trimestre de 2024. Aunque el cambio de tendencia es de escasa magnitud, el momento en que se produce es significativo.
El repunte de los rechazos de domiciliaciones bancarias registrado en marzo coincidió con un fuerte deterioro del entorno externo. Irán cerró el estrecho de Ormuz a principios de marzo, lo que hizo que el precio del crudo Brent superara los 100 dólares por barril, y el IPCH subió al 3,4 % en los doce meses hasta marzo, frente al 3,2 % registrado en febrero. Nuestros datos no permiten aislar el efecto del conflicto de otras presiones sobre los costes, pero cabe destacar el aumento de los impagos en el mismo mes en que se produjo la crisis energética. La respuesta del Banco de Inglaterra pone de relieve la rapidez con la que han cambiado las perspectivas. En su reunión de marzo, el Comité de Política Monetaria votó por unanimidad mantener los tipos en el 3,75 %, frente a la votación dividida de 5 a 4 registrada en febrero.
Cabe destacar que nuestra cartera podría estar evolucionando por delante del mercado en general: según UK Finance, los impagos de los propietarios de viviendas se redujeron un 2 % en el primer trimestre. Esta divergencia concuerda con nuestra concentración de prestatarios con necesidades específicas y refuerza el valor de la cartera como posible indicador adelantado de las dificultades de los hogares.
Nuestra cartera comienza el segundo trimestre con las ganancias de 2025 prácticamente intactas, aunque su tendencia se ha invertido. Nuestros datos del segundo trimestre revelarán si lo ocurrido en marzo fue una reacción aislada o el inicio de un reajuste sostenido de las finanzas de los hogares.
Si desea más información, póngase en contacto con nosotros aquí.
¿Por qué Pepper Advantage?
Pepper Advantage es una empresa global de inteligencia crediticia que ofrece una amplia gama de servicios basados en datos y de gestión crediticia a través de una plataforma tecnológica que abarca Asia, Europa y el Reino Unido. La empresa opera en múltiples clases de activos, entre los que se incluyen hipotecas residenciales y comerciales, préstamos a pymes, financiación de activos y arrendamiento financiero, préstamos para la compra de automóviles y al consumo, tarjetas de crédito, financiación minorista y BNPL, además de ofrecer una serie de servicios de apoyo operativo externalizados tanto a clientes del sector financiero como a los del sector no financiero. Ayuda a inversores, instituciones financieras, empresas de tecnología financiera y bancos a gestionar sus carteras de crédito, reduciendo el coste y la complejidad de los sistemas y facilitando nuevos préstamos no bancarios, con especial atención a aquellos clientes cuyos usuarios no reciben una atención adecuada por parte de los prestamistas tradicionales.
La plataforma Credit Intelligence de Pepper Advantage transforma los datos y análisis globales en tiempo real en información valiosa, para que pueda tomar decisiones basadas en conocimientos que beneficien a su negocio y a la experiencia financiera de sus clientes.
Para obtener más información sobre Pepper Advantage y nuestra plataforma Credit Intelligence, haga clic aquí.
Descargo de responsabilidad
El material contenido en este artículo (el "Material") ha sido preparado por Pepper Advantage Technologies Limited ("Pepper").
No se ofrece ni se ofrecerá ninguna declaración o garantía, expresa o implícita, con respecto a la exactitud, exhaustividad utilidad o comerciabilidad del Material o su idoneidad para un fin determinado o con respecto a la exactitud de los supuestos o el resultado o la idoneidad de los parámetros utilizados en el cálculo de las proyecciones o estimaciones establecidas en el presente documento o la correlación de los datos con el rendimiento real o esperado y las características de cualquier transacción y ninguna responsabilidad es o será aceptada por Pepper o cualquiera de sus filiales o empresas asociadas o cualquiera de sus respectivos directores, funcionarios, empleados o agentes en relación con el mismo. Cualquier uso del Material por parte del Destinatario para cualquier fin será por cuenta y riesgo del Destinatario.
Este Material puede utilizar información que no ha sido verificada de forma independiente y puede incluir la procedente de fuentes públicas y de terceros (incluidos datos de mercado y del sector). Además, este Material puede contener declaraciones, estimaciones, previsiones y proyecciones a futuro que pueden verse afectadas por suposiciones, expectativas y estimaciones inexactas y por riesgos e incertidumbres conocidos o desconocidos, son de carácter predictivo e inherentemente especulativos y pueden o no lograrse o resultar correctos. El Destinatario no debe confiar en dichas declaraciones.
Al aceptar el Material, el Destinatario reconoce que (a) Pepper no está en el negocio de proporcionar asesoramiento, incluyendo asesoramiento legal, fiscal o contable, (b) puede haber riesgos financieros, legales, fiscales o contables asociados con cualquier transacción, (c) buscará el asesoramiento de asesores con la experiencia adecuada para evaluar los riesgos pertinentes y determinar de forma independiente, sin depender de Pepper, los riesgos económicos y los méritos de cualquier transacción y que es capaz de asumir dichos riesgos y que (d) nada de lo aquí contenido constituirá la base de o será invocado en relación con cualquier contrato o compromiso de cualquier tipo y ni Pepper ni ninguno de sus agentes aceptan responsabilidad por cualquier pérdida que surja, ya sea directa o consecuente, de, relacionada con o en conexión con cualquier uso del Material o que de otro modo surja en relación con el mismo.
Su recepción y uso del Material constituye la notificación y aceptación de lo anterior.